Domain warmwasserboiler24.de kaufen?
Wir ziehen mit dem Projekt
warmwasserboiler24.de um.
Sind Sie am Kauf der Domain
warmwasserboiler24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain warmwasserboiler24.de kaufen?
Wie lange hält das warme Wasser, wenn ich mit diesem Boiler-Erhitzer-Speicher dusche?
Die Dauer, wie lange das warme Wasser hält, hängt von der Größe des Boiler-Erhitzer-Speichers ab. Je größer der Speicher, desto länger hält das warme Wasser. In der Regel reicht das warme Wasser für eine durchschnittliche Dusche von 10-15 Minuten. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
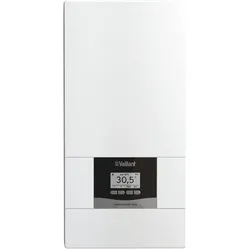
Vaillant, Warmwassergerät, Elektro-DurchlauferhitzerDer Vaillant Elektro-Durchlauferhitzer VED E 24/8 P ist ein leistungsstarkes Gerät, das eine Nennleistung von 24 kW bietet und für die effiziente Bereitstellung von Warmwasser konzipiert ist. Mit einem kompakten Design eignet sich dieser Durchlauferhitzer sowohl für die Übertisch- als auch für die Untertischmontage. Der Druckbehälter aus Kunststoff gewährleistet eine hohe Beständigkeit und Langlebigkeit. Die digitale Temperaturanzeige und das benutzerfreundliche Klartext-Bedienmenü ermöglichen eine einfache Handhabung und präzise Temperatureinstellungen im Bereich von 20 °C bis 60 °C. Der Durchlauferhitzer ist für den Netzbetrieb ausgelegt und bietet eine elektronische Leistungsregelung, die eine optimale Anpassung an den Wasserbedarf ermöglicht. Mit einer maximalen Druckfestigkeit von 10 bar und einer Schutzart von IP25 ist das Gerät sowohl sicher als auch zuverlässig im Betrieb.564,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
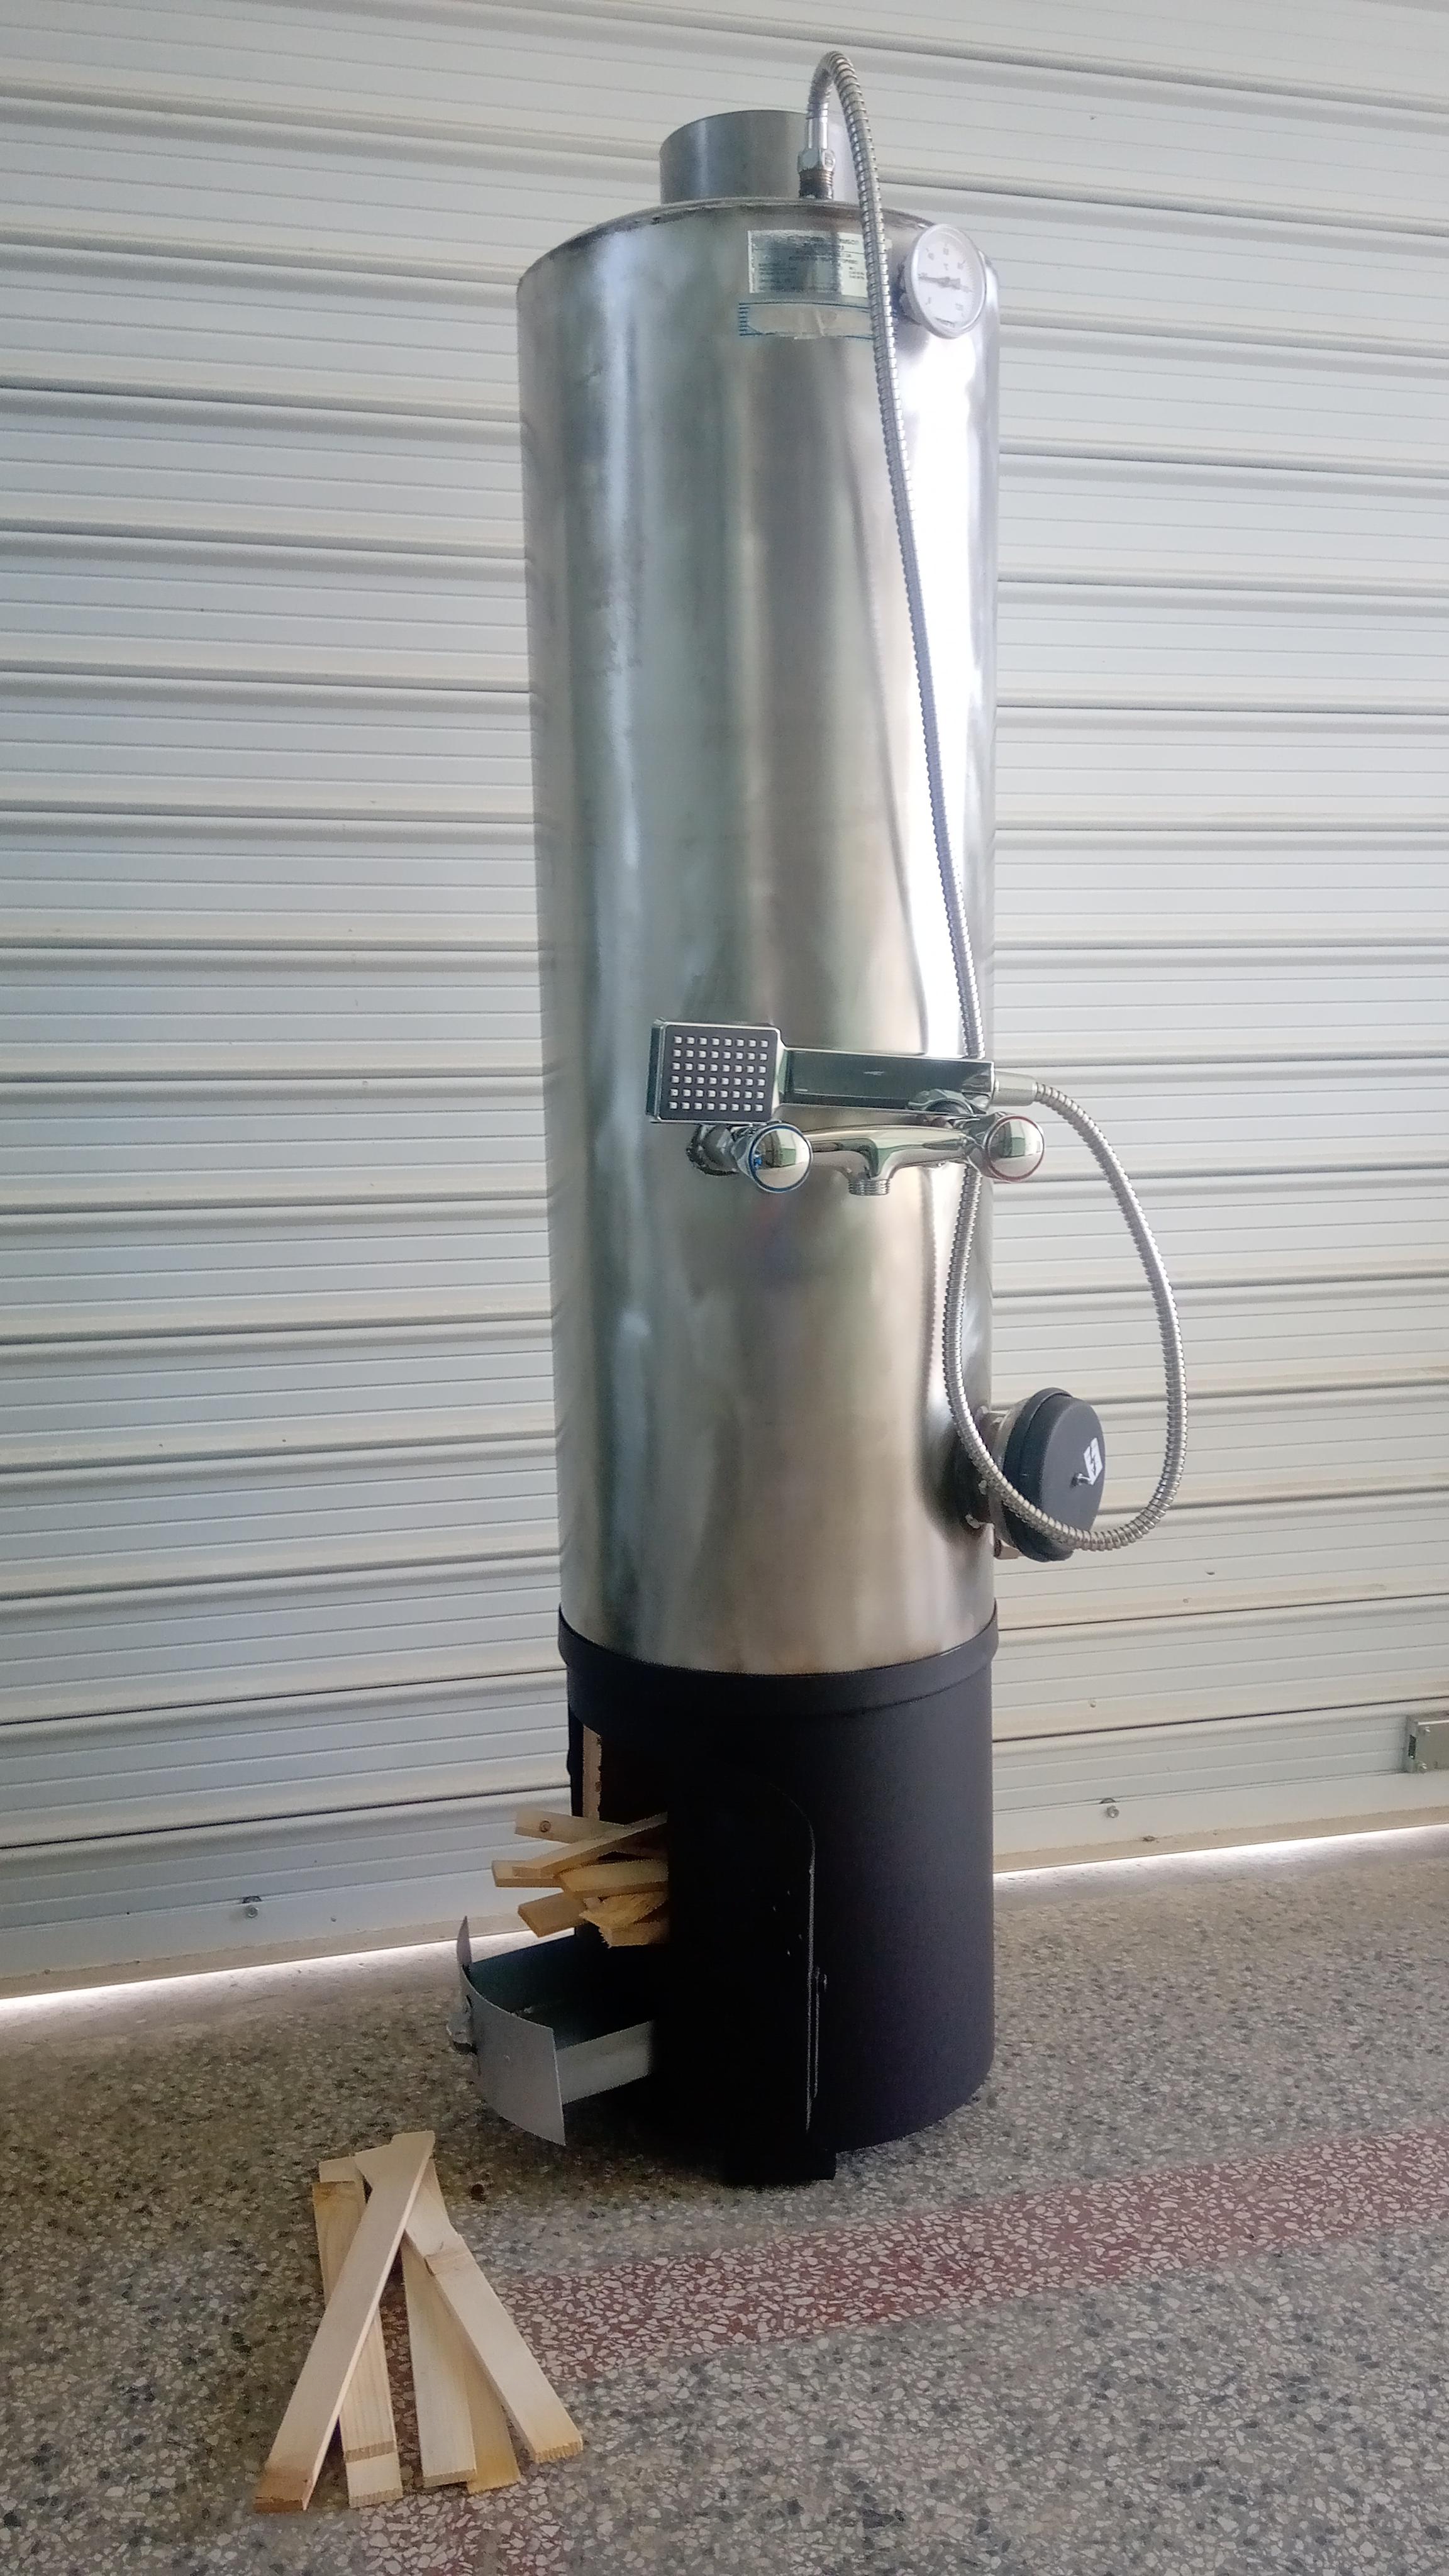
Holz Warmwasserboiler Badeofen Boiler 80 Liter EDELSTAHL Wasser HeizungDE, Österreich - Mit einer Verfolgungsnummer !!!!!!- das zerfällt in zwei Teile. Auf diese Weise können Sie die Brennkammer und den Wasserauslass beliebig drehen.Festbrennstoff- EDELSTAHL, 2 in 1 Warmwasserbereiter holz-elektrokesselWenn wir kein Holz haben, schließen Sie es natürlich einfach an das Stromnetz an und dank der leistungsstarken 2000w -Heizung haben Sie heißes Wasser Bodenhalterung 80 LtrWassertank EDELSTAHL 80l mit dick 1,5mm langes Leben ( keine Lackierung, Rohzustand), unteren Teil des Wassertanks und ein Rohr, durch das Feuer strömt -2mmWenn Sie den Sommer von der Sonne erwärmen möchten, müssen Sie schwarz streichen 2 in 1 -Malen Sie diesen Warmwasserbereiter schwarz , damit es durch Sonnenlicht erwärmt werden kann.Wenn es keine Sonne gibt, zünden Sie einfach den Holzkessel an und nach kurzer Zeit haben Sie heißes Wasser für Ihr Sommerbad im Hof neben Ihrem Pool.Höhe-138cm.Ausgelegt als druckloser Behälter - funktioniert nach dem ÜberlaufprinzipArbeitet mit dem Druck729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
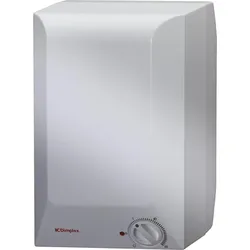
Dimplex, Warmwassergerät, WarmwasserspeicherKleinspeicher Übertisch 5 l, kW. Drucklose Ausführung, Temperatureinstellbereich 35 °C bis 85 °C mit Energiespar- und Frostschutzstellung, Anschlussleitung und Stecker, Wasseranschlüsse Metall 1/2", Sicherheitstemperaturbegrenzer mit Resetfunktion. Bemessungsleistung 2000 W. Breite, Höhe, Tiefe: 256 mm, 390 mm, 213 mm. Gewicht 3,5 kg. Anschluss-Spannung 1 NPE 230 V, 50 Hz. Schutzart IP 24. Nenninhalt Liter ACK 5.96,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
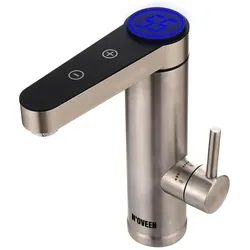
Noveen, Warmwassergerät, Durchlauferhitzer IWH960Der Durchlauferhitzer IWH960 ist ein energiesparendes Gerät, mit dem du Wasser auf eine Temperatur von 55° C erhitzen kannst. Er beginnt erst zu arbeiten, wenn das (heisse) Wasser eingeschaltet wird, was den Energieverbrauch erheblich reduziert. Das Gerät kombiniert die Funktion einer Batterie mit der eines Warmwasserbereiters. Die einfache und schnelle Installation und die kompakte Grösse machen es für viele Orte geeignet. Das Modell IWH960 hat einen eingebauten Mikroprozessor, der für die Einhaltung der eingestellten Wassertemperatur verantwortlich ist. Die Wassertemperatur wird über ein Touchpanel mit einer Genauigkeit von 1° C im Bereich von 30-55° C eingestellt. Der Wert der gewählten Temperatur ist für den Benutzer auf der LED-Anzeige sichtbar. Das Gerät verfügt ausserdem über einen Überhitzungsschutz für den Fall, dass kein ausreichender Wasserdruck vorhanden ist. Der Durchlauferhitzer IWH960 spart Zeit, Energie und Wasser. Er verbessert den Komfort in Räumen, in denen das warme Wasser nicht direkt von der Anlage verteilt wird, z. B. in einer Garage, einer Werkstatt, einem Keller, einem Sommerhaus, einem Campingplatz oder einer Küche, erheblich. Das Modell IWH960 ist für die Montage auf einer Tischplatte oder einem Waschbecken vorgesehen. Der Wasserhahnkörper ist aus INOX-Edelstahl gefertigt.90,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vaillant, Warmwassergerät, Elektro-DurchlauferhitzerDer Vaillant Elektro-Durchlauferhitzer VED E 24/8 P ist ein leistungsstarkes Gerät, das eine Nennleistung von 24 kW bietet und für die effiziente Bereitstellung von Warmwasser konzipiert ist. Mit einem kompakten Design eignet sich dieser Durchlauferhitzer sowohl für die Übertisch- als auch für die Untertischmontage. Der Druckbehälter aus Kunststoff gewährleistet eine hohe Beständigkeit und Langlebigkeit. Die digitale Temperaturanzeige und das benutzerfreundliche Klartext-Bedienmenü ermöglichen eine einfache Handhabung und präzise Temperatureinstellungen im Bereich von 20 °C bis 60 °C. Der Durchlauferhitzer ist für den Netzbetrieb ausgelegt und bietet eine elektronische Leistungsregelung, die eine optimale Anpassung an den Wasserbedarf ermöglicht. Mit einer maximalen Druckfestigkeit von 10 bar und einer Schutzart von IP25 ist das Gerät sowohl sicher als auch zuverlässig im Betrieb.564,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange hält das warme Wasser, wenn ich mit diesem Boiler-Erhitzer-Speicher dusche?
Die Dauer, wie lange das warme Wasser hält, hängt von der Größe des Boiler-Erhitzer-Speichers ab. Je größer der Speicher, desto länger hält das warme Wasser. In der Regel reicht das warme Wasser für eine durchschnittliche Dusche von 10-15 Minuten. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Holz Warmwasserboiler Badeofen Boiler 80 Liter EDELSTAHL Wasser HeizungDE, Österreich - Mit einer Verfolgungsnummer !!!!!!- das zerfällt in zwei Teile. Auf diese Weise können Sie die Brennkammer und den Wasserauslass beliebig drehen.Festbrennstoff- EDELSTAHL, 2 in 1 Warmwasserbereiter holz-elektrokesselWenn wir kein Holz haben, schließen Sie es natürlich einfach an das Stromnetz an und dank der leistungsstarken 2000w -Heizung haben Sie heißes Wasser Bodenhalterung 80 LtrWassertank EDELSTAHL 80l mit dick 1,5mm langes Leben ( keine Lackierung, Rohzustand), unteren Teil des Wassertanks und ein Rohr, durch das Feuer strömt -2mmWenn Sie den Sommer von der Sonne erwärmen möchten, müssen Sie schwarz streichen 2 in 1 -Malen Sie diesen Warmwasserbereiter schwarz , damit es durch Sonnenlicht erwärmt werden kann.Wenn es keine Sonne gibt, zünden Sie einfach den Holzkessel an und nach kurzer Zeit haben Sie heißes Wasser für Ihr Sommerbad im Hof neben Ihrem Pool.Höhe-138cm.Ausgelegt als druckloser Behälter - funktioniert nach dem ÜberlaufprinzipArbeitet mit dem Druck729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.